

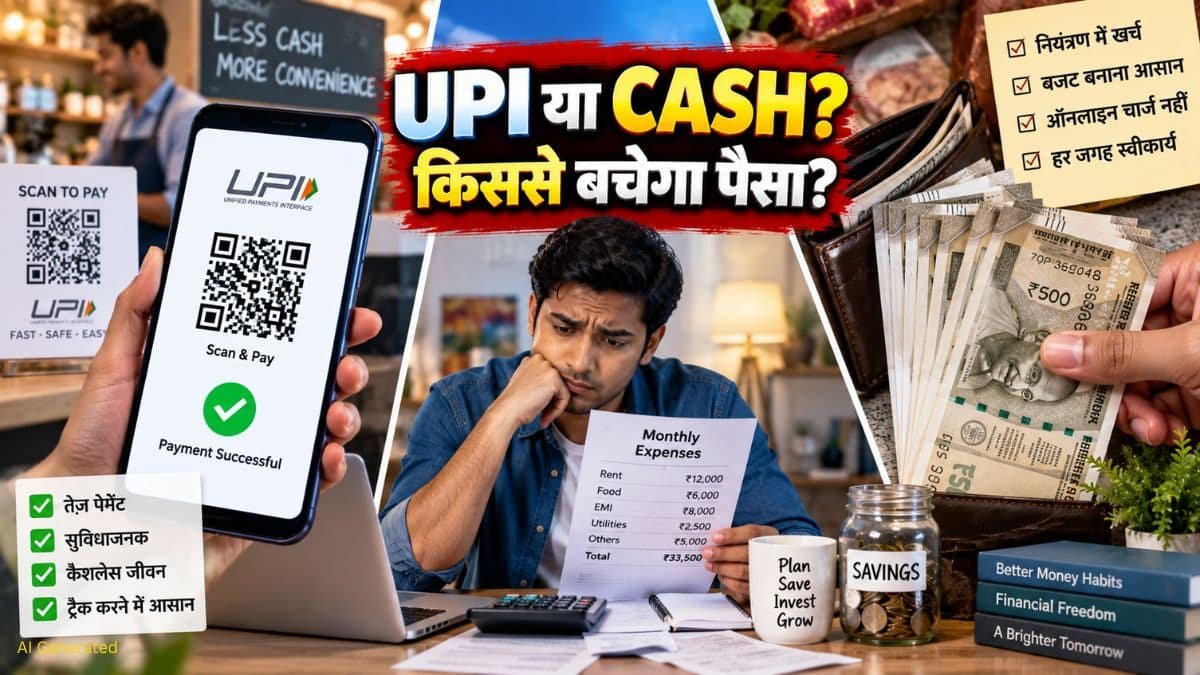
UPI vs cash: आज के समय में UPI ने पेमेंट करना बेहद आसान बना दिया है. चाय-कॉफी से लेकर किराने का सामान और ऑनलाइन शॉपिंग तक, कुछ सेकंड में भुगतान हो जाता है. लेकिन यही सुविधा कई लोगों के लिए ज्यादा खर्च करने की वजह भी बन सकती है. दूसरी ओर, कैश से भुगतान करते समय पैसे हाथ से जाते हुए दिखाई देते हैं, इसलिए खर्च का एहसास ज्यादा हो सकता है.
एक अध्ययन में UPI इस्तेमाल करने वाले 74.2 फीसदी प्रतिभागियों ने बताया कि डिजिटल पेमेंट की वजह से उनका खर्च बढ़ा, जबकि 7 फीसदी ने खर्च कम होने की बात कही. हालांकि, इससे यह निष्कर्ष नहीं निकाला जा सकता कि हर व्यक्ति UPI से ज्यादा खर्च करता है. खर्च करने की आदत व्यक्ति की बजटिंग और व्यवहार पर भी निर्भर करती है.
UPI से खर्च करना क्यों आसान लगता है?
कैश में भुगतान करते समय आपको नोट निकालने पड़ते हैं और जेब में मौजूद रकम भी कम होती दिखाई देती है. UPI में इसके उलट सिर्फ मोबाइल से कुछ सेकंड में भुगतान हो जाता है.
यही कम ‘दिखने वाला खर्च’ कुछ लोगों के लिए खरीदारी को आसान बना सकता है. व्यवहार संबंधी शोध में भी cashless payment और बढ़े हुए खर्च के बीच संबंध पर चर्चा की गई है. इसे कई बार ‘pain of payment’ यानी भुगतान करते समय होने वाले मानसिक एहसास से जोड़ा जाता है.
कैश रखने से क्या फायदा हो सकता है?
अगर आपका लक्ष्य रोजमर्रा के छोटे खर्चों को सीमित करना है, तो एक तय रकम कैश में रखना उपयोगी तरीका हो सकता है. उदाहरण के लिए, आप सप्ताह के छोटे-मोटे खर्च के लिए ₹2,000 अलग रख सकते हैं.
जब यह रकम खत्म हो जाए तो अगले सप्ताह तक गैर-जरूरी खर्च रोकना आसान हो सकता है. इस तरीके से बजट आंखों के सामने रहता है और खर्च की सीमा पहले से तय रहती है.
हालांकि, कैश रखने के साथ चोरी, गुम होने और हिसाब रखने में परेशानी जैसी व्यावहारिक समस्याएं भी हो सकती हैं.
UPI का सबसे बड़ा फायदा क्या है?
UPI की मदद से भुगतान तेज और सुविधाजनक होता है. साथ ही बैंक खाते से हुए लेनदेन का रिकॉर्ड भी रहता है. इससे महीने के अंत में यह देखना आसान हो सकता है कि पैसा कहां खर्च हुआ.
इसलिए UPI को पूरी तरह छोड़ना जरूरी नहीं है. समस्या भुगतान के तरीके से ज्यादा इस बात से जुड़ी हो सकती है कि आप खर्च का बजट कैसे तय करते हैं.
खर्च रोकने के लिए अपनाएं ‘बजट लिमिट’ तरीका
अगर UPI इस्तेमाल करते हुए आपका खर्च बढ़ जाता है, तो एक तय साप्ताहिक बजट बनाएं. मसलन, खाने-पीने, मनोरंजन और छोटे निजी खर्चों के लिए अलग सीमा तय करें.
UPI हिस्ट्री को सप्ताह में कम से कम एक बार चेक करें. इससे छोटे-छोटे भुगतान भी नजर में आएंगे. कई बार ₹50, ₹100 या ₹200 के बार-बार होने वाले खर्च महीने के अंत में बड़ी रकम बन जाते हैं. UPI हिस्ट्री आपके खर्च के पैटर्न को समझने में भी मदद कर सकती है.
कौन सा तरीका अपनाएं?
अगर आपको लगता है कि मोबाइल से तुरंत भुगतान करने के कारण आप गैर-जरूरी खरीदारी कर लेते हैं, तो रोजमर्रा के छोटे खर्चों के लिए सीमित कैश रखना एक व्यवहारिक प्रयोग हो सकता है.
वहीं, अगर कैश संभालना मुश्किल लगता है तो UPI इस्तेमाल करते हुए खर्च की सीमा तय करना बेहतर विकल्प हो सकता है. जरूरी बात यह है कि भुगतान का तरीका आपके बजट को मजबूत करे, न कि बिना सोचे खर्च करने की आदत बढ़ाए.
यह भी पढ़ें- नहर के ऊपर बनेगा हाईवे! दिल्ली में 4700 करोड़ का एलिवेटेड कॉरिडोर बदलेगा ट्रैफिक का नक्शा
पैसा बचाने का आसान फॉर्मूला
UPI हो या कैश, पैसे बचाने के लिए तीन आदतें ज्यादा महत्वपूर्ण हैं- पहले बजट बनाएं, गैर-जरूरी खरीदारी से पहले कुछ देर रुकें और नियमित रूप से अपने खर्च की समीक्षा करें.
इसलिए सिर्फ यह तय करना कि UPI इस्तेमाल करना है या कैश, पर्याप्त नहीं है. अपने खर्च का रिकॉर्ड रखना और हर महीने यह देखना कि पैसा किन चीजों पर जा रहा है, ज्यादा उपयोगी हो सकता है.
