

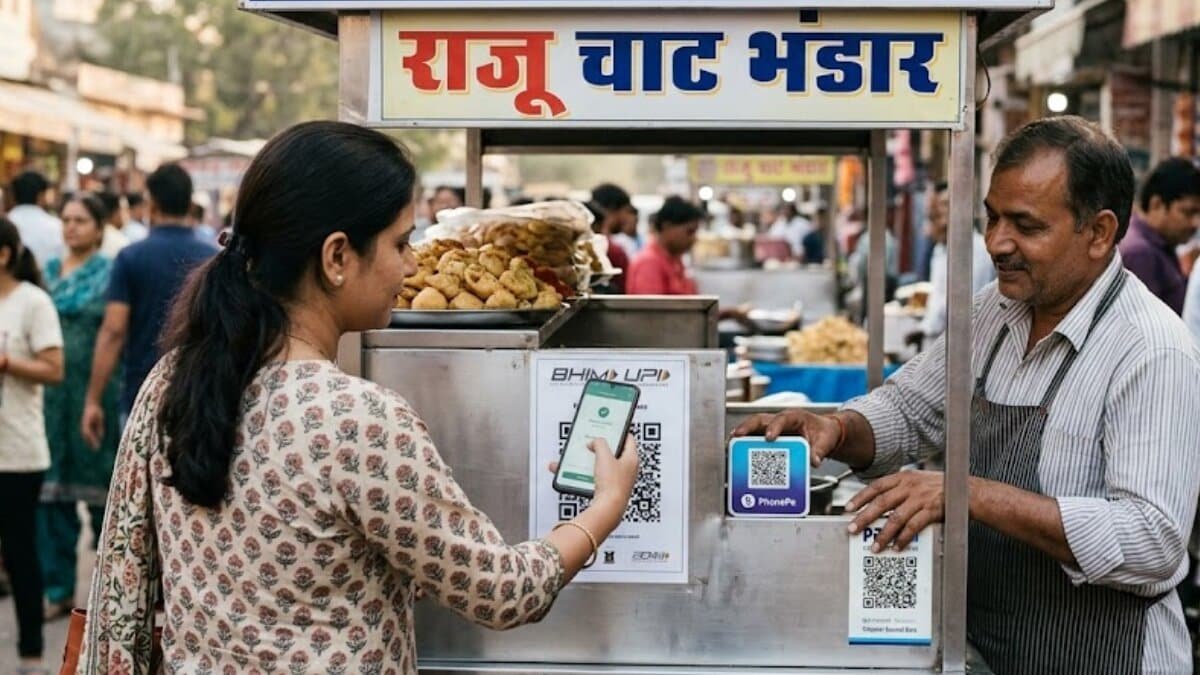
नई दिल्ली: भारत का Unified Payments Interface यानी UPI देश की डिजिटल अर्थव्यवस्था की रीढ़ बन चुका है. छोटे दुकानदार से लेकर बड़े कारोबार तक, रोजमर्रा के भुगतान में UPI की भूमिका लगातार बढ़ी है. अब करीब एक दशक के सफर के बाद इस सिस्टम की लंबे समय तक स्थिरता और लागत की भरपाई को लेकर भी चर्चा तेज हो गई है.
South China Morning Post की एक रिपोर्ट के मुताबिक, भारत में UPI का इस्तेमाल जिस तेजी से बढ़ा है, उसने डिजिटल पेमेंट की तस्वीर बदल दी है. रिपोर्ट में सरकारी आंकड़ों के हवाले से बताया गया है कि वित्त वर्ष 2025-26 में UPI के जरिए सालाना लेनदेन की संख्या बढ़कर 241.62 अरब हो गई, जो 2016-17 में 17.8 मिलियन थी.
यह भी पढ़ें- दिल्ली की अनधिकृत कॉलोनियों में बदलेगी तस्वीर, 1.75 लाख लोगों को मिलेगा विकास का लाभ
10 साल में कई गुना बढ़ा UPI का इस्तेमाल
UPI की शुरुआत के बाद डिजिटल भुगतान तेजी से आम लोगों तक पहुंचा. सरकारी आंकड़ों के मुताबिक, 2016-17 में UPI का लेनदेन मूल्य करीब 7,000 करोड़ रुपये था, जो वित्त वर्ष 2025-26 में बढ़कर लगभग 3.14 लाख करोड़ रुपये बताया गया है. NPCI के ताजा आंकड़े भी UPI के विशाल पैमाने को दिखाते हैं. अगस्त 2026 में UPI पर करीब 24.51 अरब लेनदेन हुए, जिनकी कुल वैल्यू लगभग 29.82 लाख करोड़ रुपये रही.
अब व्यापारियों से शुल्क लेने पर चर्चा
UPI की सबसे बड़ी खासियतों में से एक यह रही है कि आम यूजर के लिए डिजिटल भुगतान बेहद आसान और कम लागत वाला रहा है. लेकिन इस पूरे नेटवर्क को चलाने में बैंक, पेमेंट सर्विस प्रोवाइडर और तकनीकी कंपनियों की लागत आती है. South China Morning Post की रिपोर्ट के अनुसार, अब कुछ व्यापारियों से UPI के इस्तेमाल के लिए शुल्क लेने की संभावना पर चर्चा हो रही है. इसका उद्देश्य सिस्टम के लिए एक अनुमानित और स्थायी राजस्व स्रोत तैयार करना है.
रिपोर्ट में विशेषज्ञों के हवाले से कहा गया है कि यदि बैंकों और पेमेंट कंपनियों के लिए लागत की कुछ भरपाई सुनिश्चित होती है तो साइबर सिक्योरिटी, फ्रॉड डिटेक्शन और विवाद निपटाने जैसी सेवाओं में निवेश बढ़ सकता है.
UPI का अगला चरण क्या होगा?
UPI के बढ़ते इस्तेमाल के साथ इसका अगला विस्तार सिर्फ भुगतान तक सीमित नहीं रहने की संभावना है. रिपोर्ट के मुताबिक, आने वाले समय में क्रेडिट लाइन, डिजिटल लोन और सीमा पार भुगतान जैसी सेवाओं के साथ UPI के इकोसिस्टम को और विस्तार मिल सकता है. यानी जिस सिस्टम ने पहले कैशलेस भुगतान को आसान बनाया, वह आगे चलकर वित्तीय सेवाओं के बड़े प्लेटफॉर्म के तौर पर भी विकसित हो सकता है.
11 देशों तक पहुंचा UPI
UPI की पहुंच अब भारत तक सीमित नहीं है. NPCI की अंतरराष्ट्रीय पहल के तहत भारतीय यूजर चुनिंदा विदेशी बाजारों में UPI के जरिए मर्चेंट पेमेंट कर सकते हैं. NPCI के अनुसार UPI Global Acceptance के जरिए भारतीय बैंक खाते से QR कोड स्कैन कर अंतरराष्ट्रीय मर्चेंट को भुगतान किया जा सकता है. NPCI International की जानकारी के मुताबिक UPI की साझेदारियां सिंगापुर, UAE, भूटान, नेपाल, मॉरीशस, फ्रांस और श्रीलंका जैसे देशों में मौजूद हैं. इससे विदेश जाने वाले भारतीय पर्यटकों, छात्रों और कारोबारियों के लिए सीधे भारतीय बैंक खाते से भुगतान की सुविधा बढ़ी है.
दूसरे देशों ने भी अपनाया अलग शुल्क मॉडल
रिपोर्ट में कहा गया है कि एशिया के कुछ अन्य डिजिटल पेमेंट सिस्टम में मर्चेंट से शुल्क लिया जाता है. उदाहरण के लिए इंडोनेशिया में मर्चेंट की कैटेगरी और लेनदेन के आकार के आधार पर शुल्क संरचना मौजूद है. मलेशिया के DuitNow सिस्टम में भी बैंक या पेमेंट प्रोवाइडर के हिसाब से मर्चेंट चार्ज अलग हो सकते हैं और कुछ मामलों में शुल्क से छूट भी दी जाती है.
UPI के सामने अब नई चुनौती
UPI का अगला चरण एक संतुलन बनाने का होगा एक तरफ सिस्टम को आम लोगों और छोटे कारोबारियों के लिए सस्ता और आसान बनाए रखना, वहीं दूसरी तरफ इसके संचालन, साइबर सुरक्षा और तकनीकी ढांचे की लागत को लंबे समय तक टिकाऊ बनाना. यही वजह है कि UPI की कहानी अब सिर्फ भारत में डिजिटल भुगतान की क्रांति तक सीमित नहीं है. यह डिजिटल पब्लिक इंफ्रास्ट्रक्चर के ऐसे मॉडल के रूप में भी सामने आ रहा है, जिसे दूसरे देश अपने भुगतान सिस्टम के विकास के लिए देख रहे हैं.
यह भी पढ़ें- UP में बारिश का कहर! 56 लोगों की मौत, 1021 मकान क्षतिग्रस्त, सभी DM को फील्ड में उतरने के निर्देश
